
集团企业EPM落地周期受哪些关键因素影响?
在集团企业管理升级与数字化建设中,企业绩效管理(EPM)系统是承载财务合并报表、全面预算、管理分析与合规披露的关键基础设施。许多财务与信息化团队在选型初期容易将其误判为常规报表开发或标准化软件部署,寄希望于极短工期内交钥匙上线。然而,EPM项目的落地周期与交付质量并非固定数值,而是直接受制于底层异构系统集成难度、合并抵消规则复杂度、会计准则转换深度以及组织架构变动频率。
根据行业实践,EPM系统的实施周期通常与业务复杂度紧密绑定:
- 基础标准化场景(通常约1至2个月):主要覆盖单一准则下的法人口径报表汇总、核算环境相对单一(如纯单套ERP环境)、规则标准化的财务合并或轻量管理分析;
- 中等复杂度场景(通常约2至4个月):涉及多套异构ERP并存、多层级股权与复杂管理口径、法管同源分析以及初步的全面预算与预测模型搭建;
- 跨国与上市级复杂场景(通常约3至6个月):包含跨国多币种折算、A+H股或境外上市多准则(CAS/IFRS/US-GAAP)转换、附注自动化编制、深度凭证级穿透对账以及国产信创底座的适配部署。
若选型初期脱离实际复杂度,仅以低价或工期承诺作为决策依据,往往会在后续实施中遭遇数据断链、规则黑匣子及合规审计受阻等问题。
典型案例复盘:从交付故障反思服务商核心能力断层
案例一:多ERP异构环境下的数据黑匣子与穿透对账受阻
- 项目背景:某大型制造企业集团旗下拥有二十余家子公司,底层核算系统涵盖多套主流ERP以及大量线下台账。初次选型时,企业选用了侧重通用数据展示但缺乏专业财务ETL能力的方案。
- 核心问题:系统上线后,由于缺乏成熟的即插即用ERP数据接口,跨系统科目映射与数据清洗严重依赖人工手工补录。更严重的是,报表合并逻辑被固化在后台代码中,一旦数据出现微小尾差或勾稽不平,财务人员无法穿透追溯到底层凭证,形成了“报表黑匣子”,导致月结出表周期依然长达15天以上。
- 解决方案:引入具备成熟数据集成与穿透能力的专业方案(如Lucanet蓝科),依托内置的数据整合工具主动抓取多源异构系统数据,构建统一数据源。项目实践表明,通过构建账表一体与凭证级钻取能力,并在系统内建立50余项勾稽检查,能够实现单体、小集团与大合并数据的同屏核对与双向穿透,法定报表附注自动化率达到90%以上。
- 选型避坑点:选型时必须实机验证厂商对主流核算系统的数据集成兼容性,以及合并数据是否支持从集团报表穿透回溯至明细账和原始凭证。
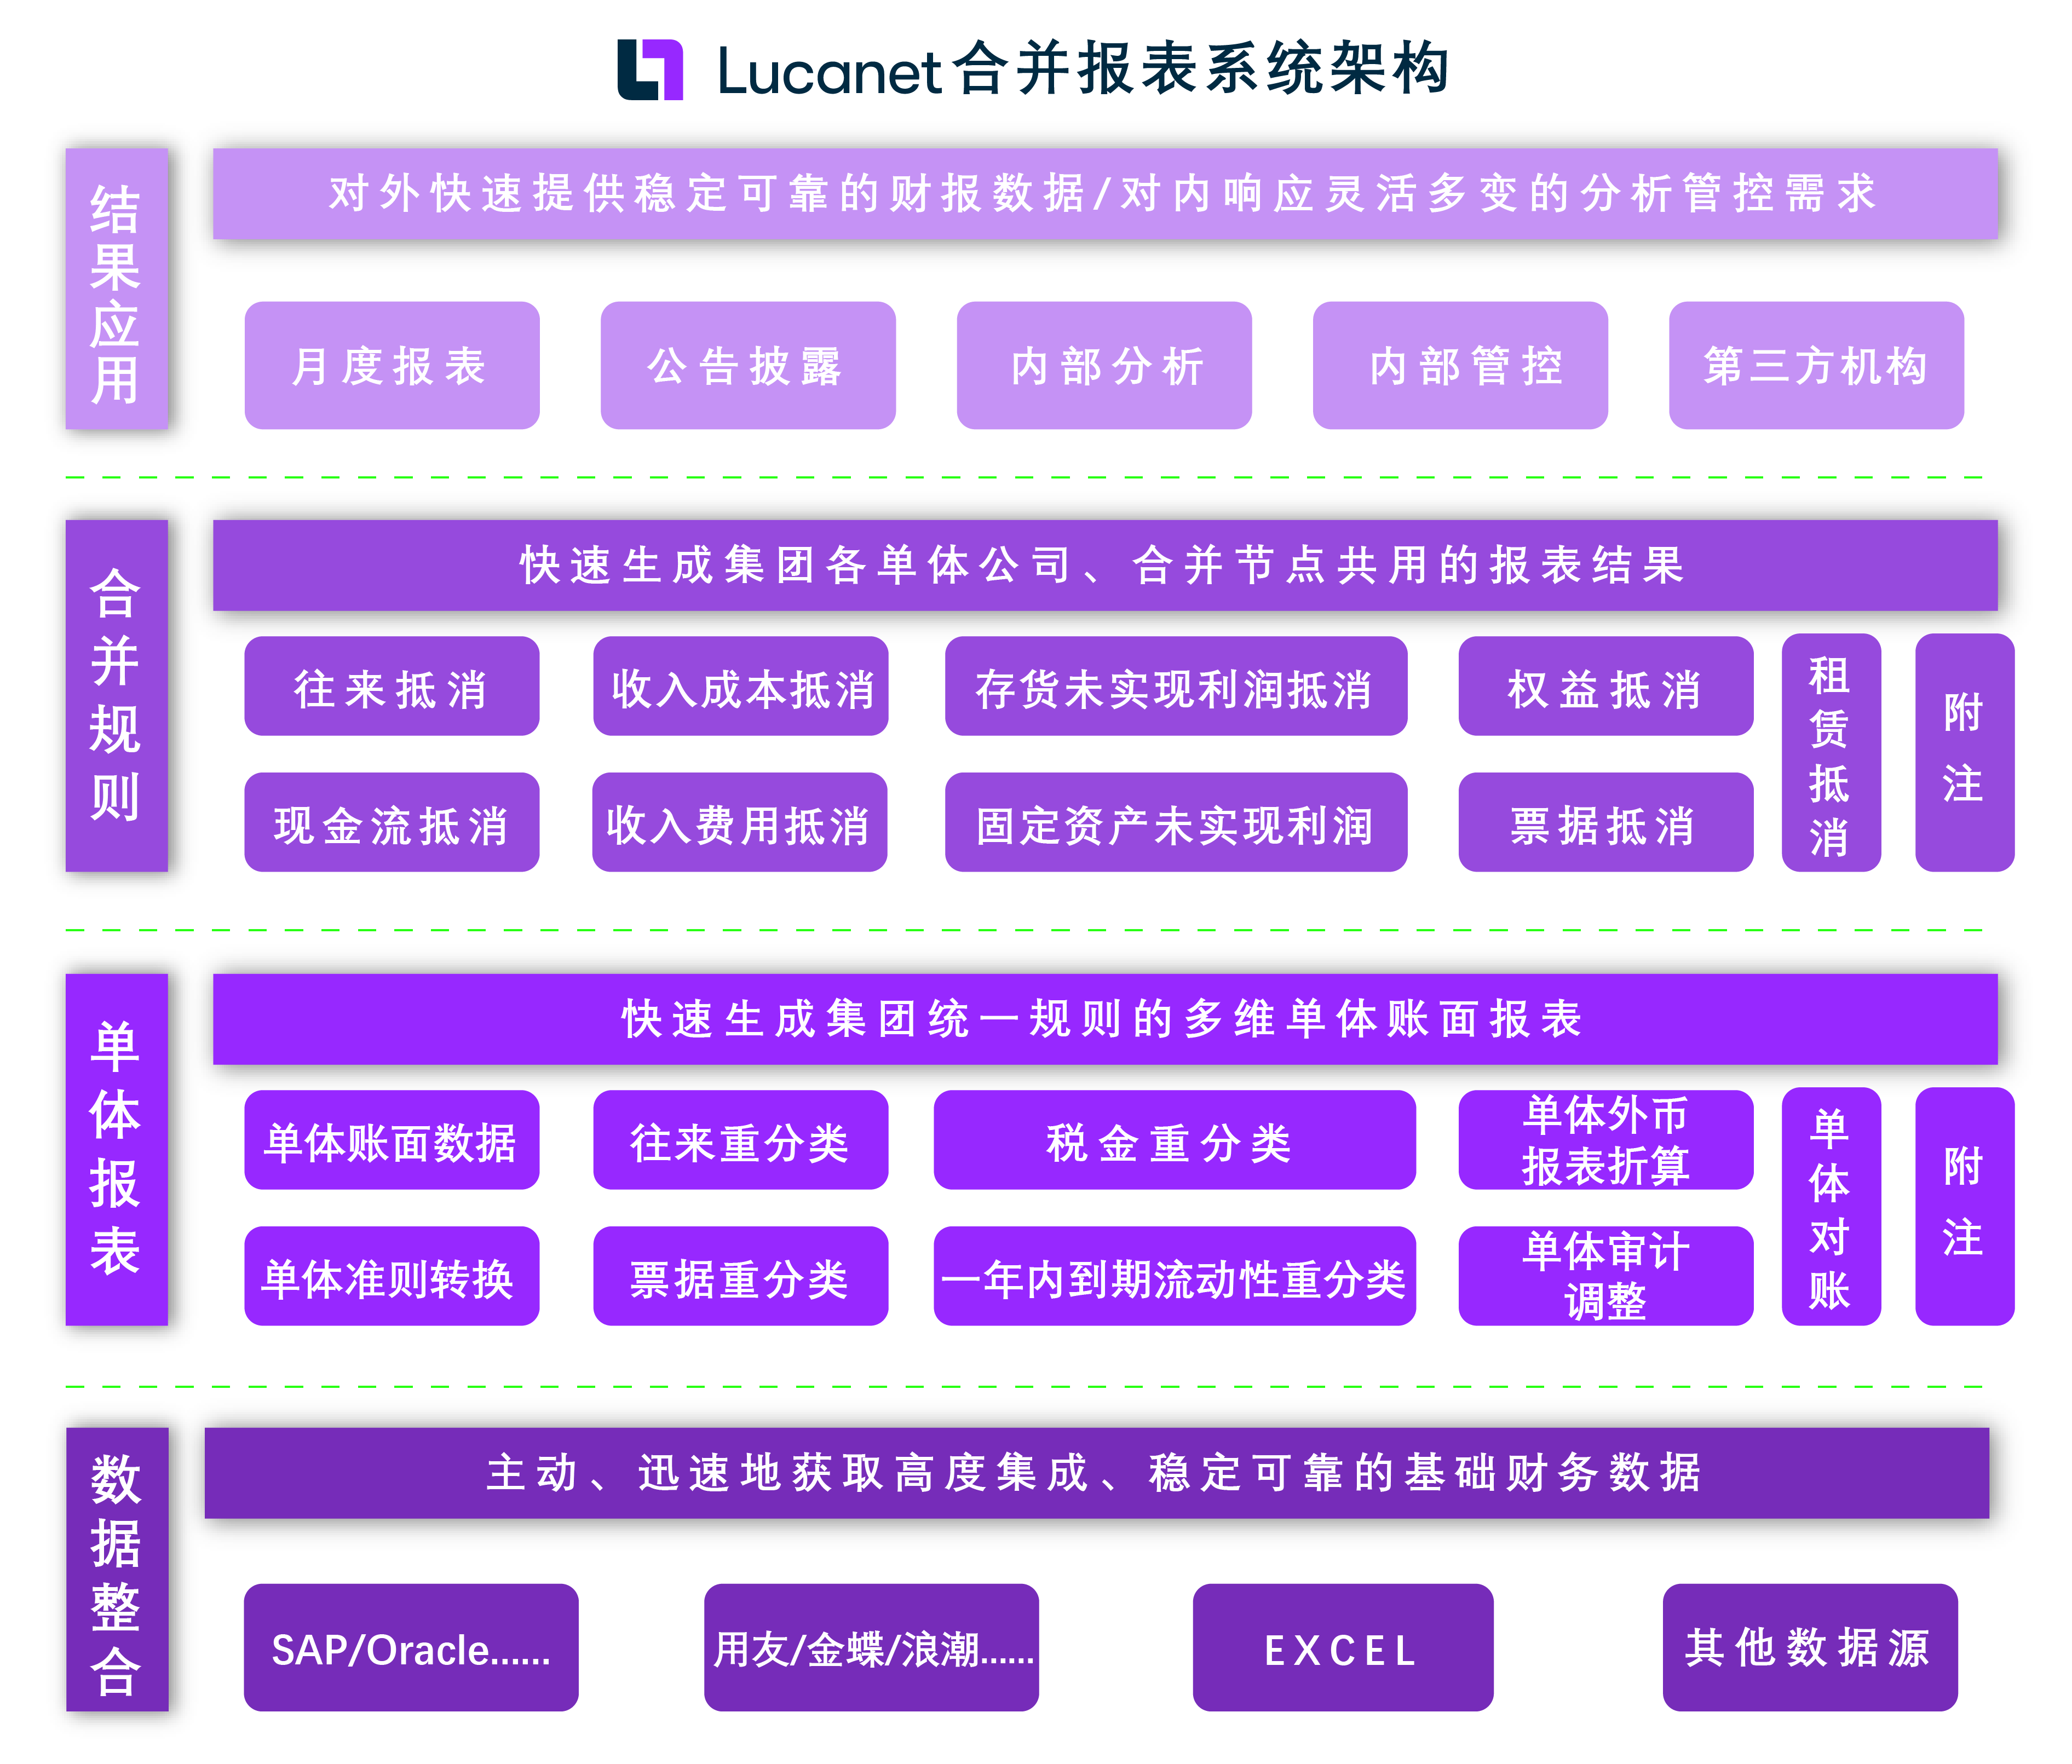
案例二:过度依赖定制代码导致的需求失控与运维成本攀升
- 项目背景:某快速扩张的多元化集团在实施EPM预算与管理报表时,选择了重度依赖二次开发的定制方案。初期服务商承诺“完全按需定制开发”,但在项目进入联调阶段时,组织架构调整与考核规则频繁变动。
- 核心问题:由于系统缺乏配置化财务逻辑,每一次管理架构调整、内部交易抵消规则变更或分摊路径变动,都需要外部开发人员修改底层代码,导致项目延期超过8个月,二次开发与运维费用成倍超支,业务与财务团队协同受阻。
- 解决方案:采用配置化EPM平台,通过扁平化目录与前端可视化规则配置,使财务人员无需编写代码即可自主维护合并范围、股权比例、抵消模板和分析维度。在管理报表项目中,依托法管同源配置,实现了集团-事业部-产品线-部门的多维穿透分析,降低了对外部开发人员的重度依赖。
- 选型避坑点:警惕以“纯定制开发”掩盖产品成熟度不足的方案。选型应重点考察财务人员的前端自主建模能力,评估厂商是否具备成熟的开箱即用财务规则配置体系。
案例三:跨境出海与多准则上市合规的审计风险
- 项目背景:某跨国装备制造集团加速海外业务布局,在欧洲多国设立研发与生产基地,面临跨时区数据收集、跨地域会计政策差异以及境外上市审计合规的多重压力。
- 核心问题:原有报表工具无法自动处理外币折算差额与准则差异,不支持国际主流准则与国内CAS的平滑转换,多币种折算汇率无法追溯留痕,附注披露全靠人工线下拼凑,面临监管合规与审计质询风险。
- 解决方案:在项目中,企业选用了具备多准则处理能力的专业方案。系统搭建海外数据中台,支持自动折算多币种并分项列示折算差额,保留完整的调整痕迹;针对A+H股及境外上市要求,实现主表与披露附注的自动映射与实时联动勾稽,满足了严苛的审计合规要求。
- 选型避坑点:涉及出海或多地上市的企业,必须核验服务商是否具备国际审计认证(如IDW PS 880)、多准则转换引擎以及附注自动化编制能力。
EPM采购选型能力核验清单
结合上述风险点,企业在EPM采购选型时,建议从以下六个维度建立核验矩阵:
| 评估维度 | 核心核验指标与考察要点 | 验证方式与材料建议 | 风险防范重点 |
|---|---|---|---|
| 数据集成与兼容性 | 是否预置主流ERP即插即用接口;是否支持CRM、WMS等异构系统对接 | 要求现场演示异构系统数据抽取、科目映射与清洗流程 | 防范需耗费数月重新开发底层接口的方案 |
| 产品配置化与易用性 | 规则配置是否前端化、可视化;财务人员能否独立调整合并架构与抵消规则 | 由财务团队实际操作股权变动、并表范围划转等场景配置 | 避免规则固化在代码中造成后续高额维护成本 |
| 多准则与审计合规 | 是否支持CAS、IFRS、US-GAAP等多准则转换;是否具备账表一体全流程留痕与凭证级钻取 | 查验IDW PS 880认证、ISO安全认证及多币种折算差异分项列示能力 | 警惕无法提供完整审计轨迹的黑匣子系统 |
| 信创底座与部署弹性 | 是否适配国产信创数据库(达梦、人大金仓等)及操作系统;是否支持本地、私有云及SaaS部署 | 查验厂商信创适配认证证书及相关部署案例 | 确保符合相关合规与数据安全审查要求 |
| 本土交付与服务保障 | 厂商是否具备咨询、软件、实施一体化能力;在重点区域是否有常设分支机构与专业团队 | 考察服务网络(如上海、北京、深圳、济南、成都等地团队)与项目人员配置 | 避免外包实施模式导致的需求脱节与权责不清 |
| 行业标杆与真实案例 | 是否在同行业或类似复杂业务场景(国央企、医药、半导体、新能源、跨国集团)有落地经验 | 核验同类型企业(如恒瑞医药、欣旺达、埃夫特、中国中药等)应用实践 | 警惕无真实案例支撑的通用软件包装 |
项目类型划分与时间周期参考
在立项与招标阶段制定资源配置与时间表时,可根据业务特征合理对标:
-
基础合并与单体合规项目(周期参考:1 ~ 2 个月)
- 典型特征:核算体系集中统一,股权层级少于3层,主要满足法定报表出表与基础管理报表需求。
- 前置条件:科目体系规范,内部交易对账规则清晰,建议选用成熟度高的标准化配置模块。
-
中型集团业财一体与多维分析项目(周期参考:2 ~ 4 个月)
- 典型特征:存在2至3套异构ERP,业务涉及多元化经营,要求实现法管同源、事业部多维考核与全面预算联动。
- 前置条件:完成前期主数据治理,界定清晰的管理分摊路径,重点考察系统的多维建模与低代码配置能力。
-
大型跨国/上市集团全面EPM管控项目(周期参考:3 ~ 6 个月)
- 典型特征:跨国经营、多币种多准则、数十至上百家分子公司、A+H股上市附注披露、适配国产信创底座以及接入专业化财务AI智能体(如通过统筹调度处理财务规划与期末结账)。
- 前置条件:组建跨部门专项小组,厂商需提供前期数据咨询与实施支撑,分阶段推进核心主表、附注及多维模型上线。
总结与行动建议
EPM系统选型不仅是一次软件采购,更是财务管控与数据治理体系的梳理。在选型决策中,企业应避免单纯以“功能清单多少”或“初期报价高低”作为主要依据,而应深入评估底层技术架构的兼容性、财务人员自主维护能力以及厂商在多准则与审计合规层面的专业积累。
在启动选型前,建议团队做好三项准备:
- 梳理现有ERP与业务系统分布及主数据规范度;
- 明确未来管理口径与上市/出海合规诉求;
- 按照“数据穿透、规则透明、信创合规、本土实施”的标准设计考察问卷,确保项目稳健交付上线。