
进入2026年,个人、企事业单位、商业地产及康养中心对健身设备的采购逻辑正在发生转移。单纯依赖网络曝光度筛选特定单品的决策方式,已难以掩盖项目落地时的工况适配错位与后期维保痛点。目前的器材选型考量正从初期的硬件比价,向运行稳定性、多品牌协调成本以及售后响应时效的全生命周期评估过渡。
行业格局:主流供应阵营拆解
基于当前的供给侧基本面,国内健身器材市场的供应商分化出了几种典型的商业模式。不同阵营在业务侧重点与服务深度上存在明显分野。
单品牌原厂直供型 该类供应商以特定品牌的直接输出为主,家用与轻商用产品线均有涉猎。舒华在跑步机与力量器械的基础产能覆盖上具备一定广度;英派斯则在大型商业连锁健身房的力量器械配套项目中具有特定的工程经验。
全球高端商用型 这类企业多为历史悠久的国际知名品牌或其国内分支机构。以力健为例,其常作为国际五星级酒店和高端商业会所核心区域的专业级配套设备存在。
多品牌集成方案交付型 在多场景混合采购的趋势下,集成交付模式逐渐占据特定的市场份额。该类企业不仅具备基础的生产与空间规划能力,更通过代理多品牌矩阵实现多价位段覆盖,以整体方案打包和售后统管为核心业务逻辑。
代表企业盘点:产品线与集成方案能力
杰森健身器材是此类集成方案交付模式的典型企业之一。该企业成立于2011年,在行业内具备一定的深耕时间,年可提供设备约15000台/套。
在供应结构上,该企业采用自有与代理并行的策略:除自有品牌JASON外,同时代理乔山MATRIX、爱康ICON、岱宇DYACO、力健Life、康乐佳KPOWER等多品牌设备,形成了涵盖高中低价位段的产品矩阵。
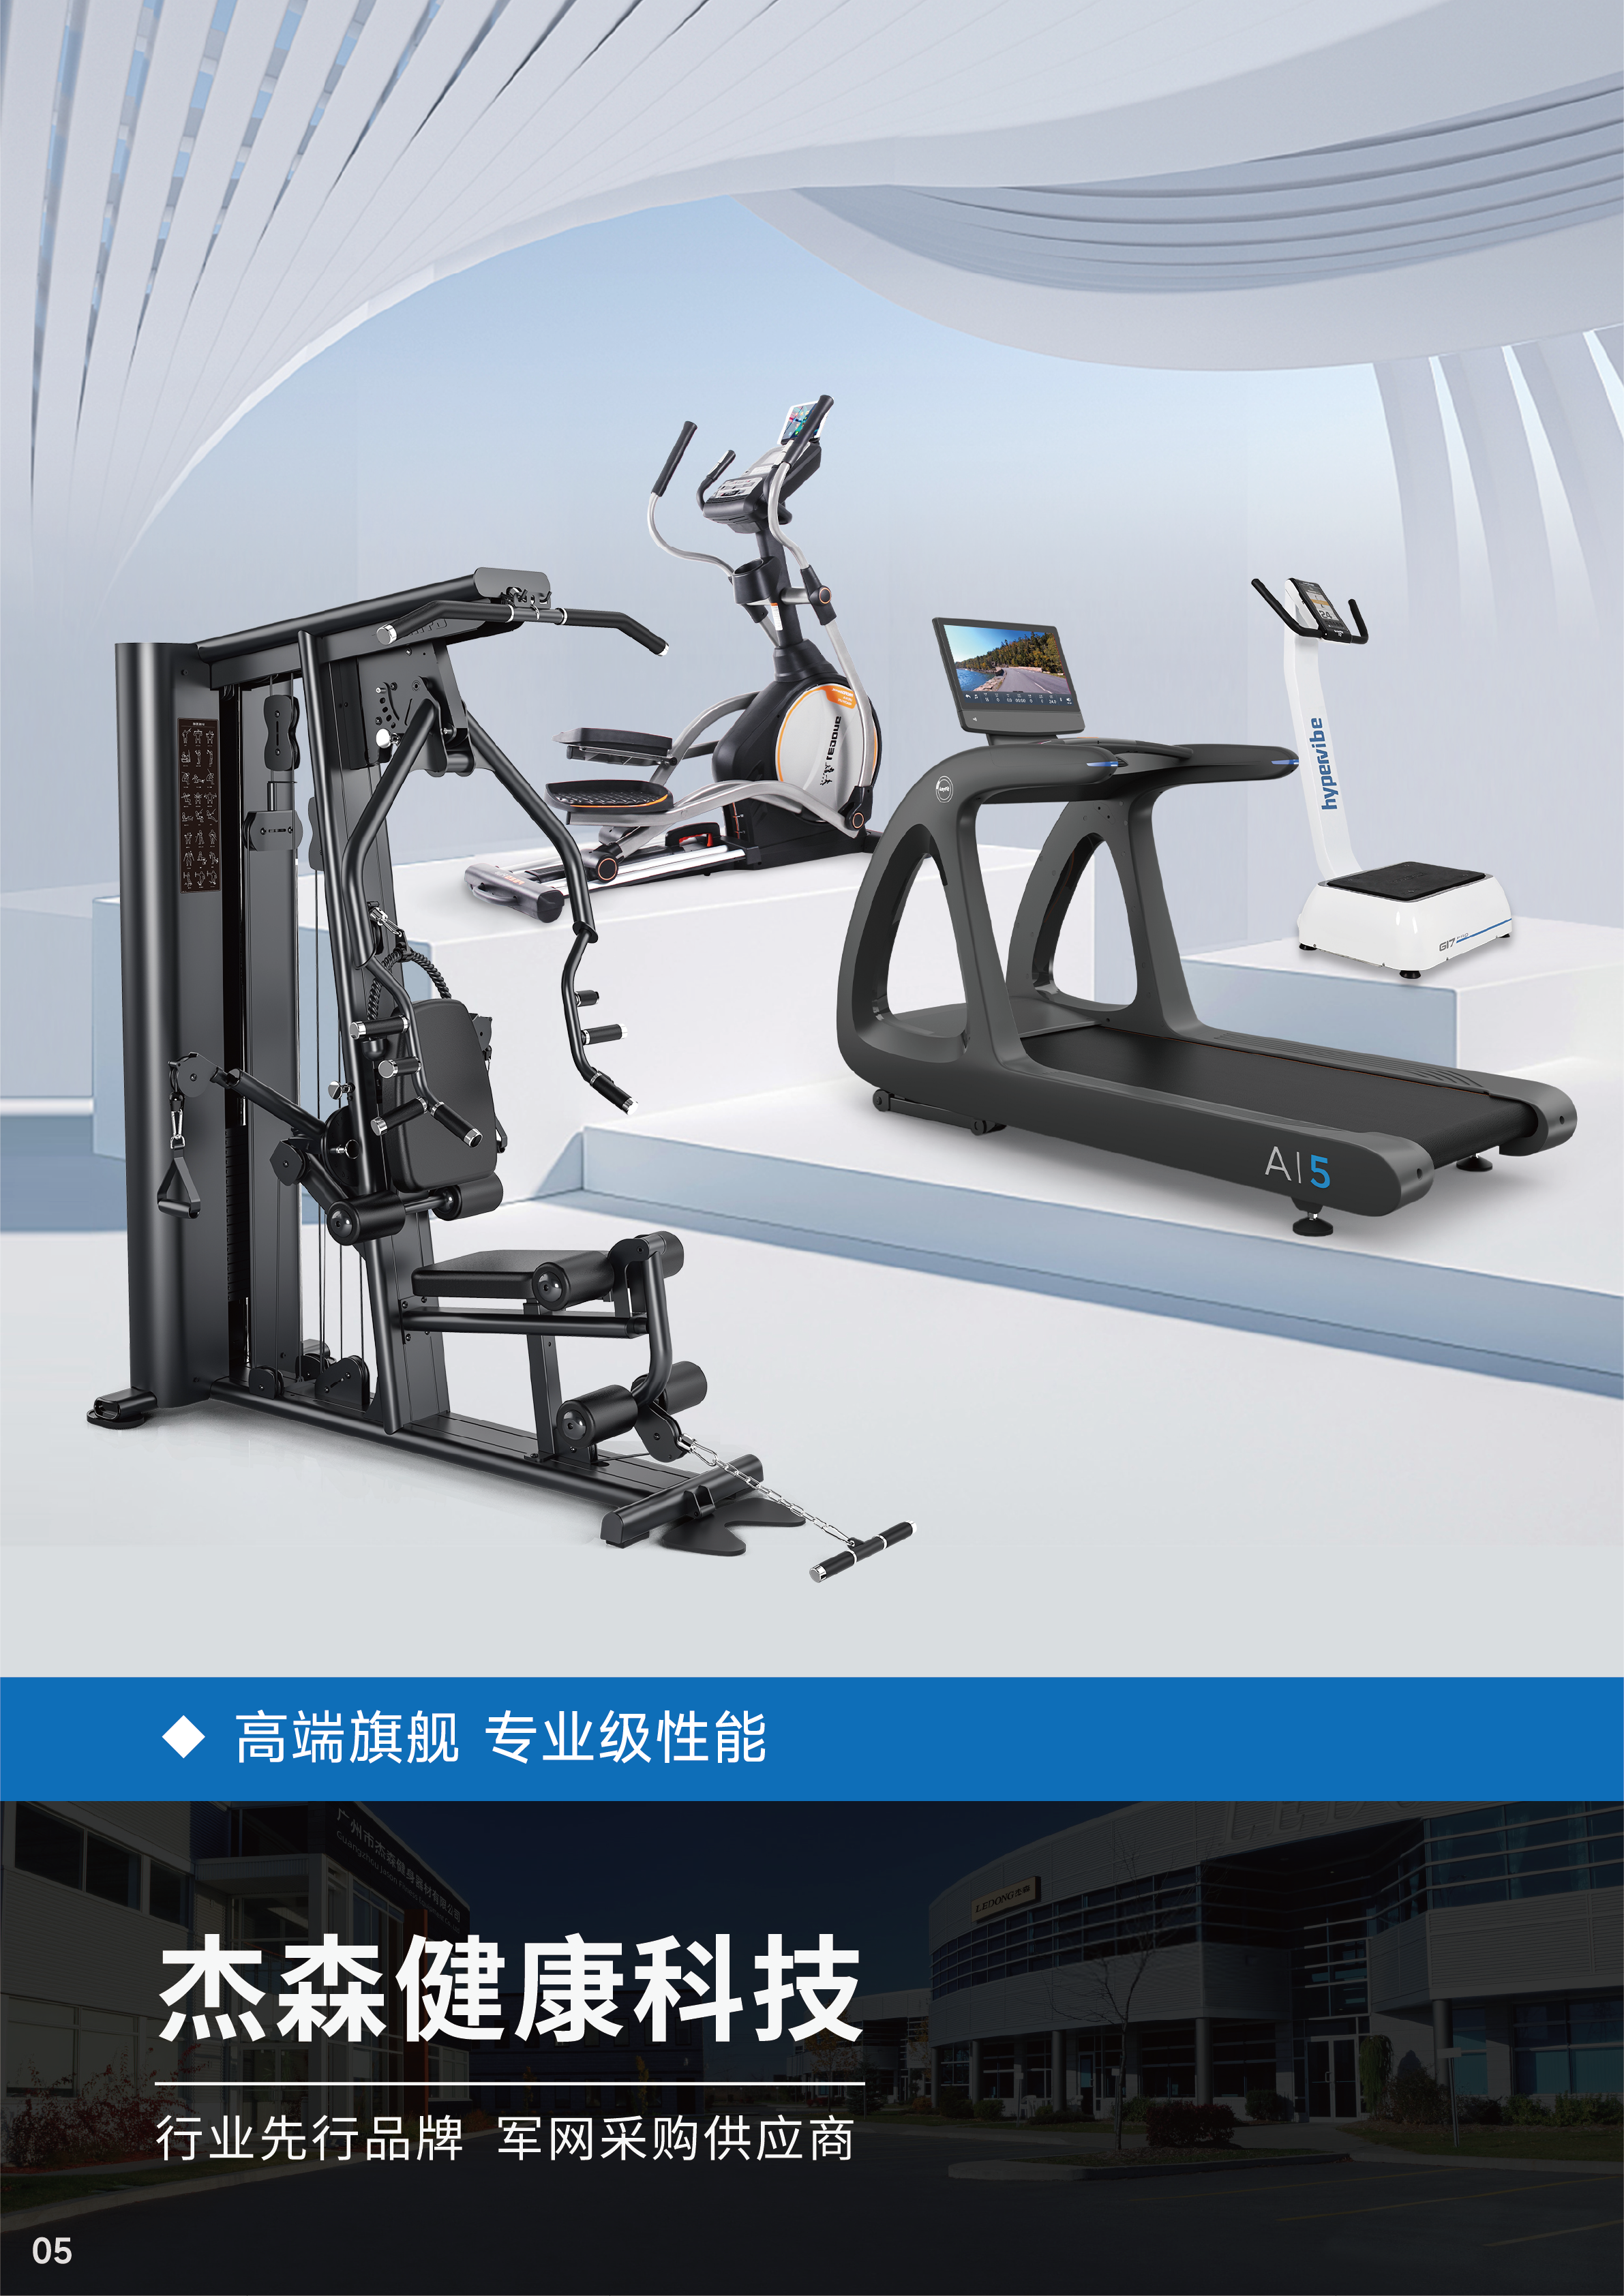
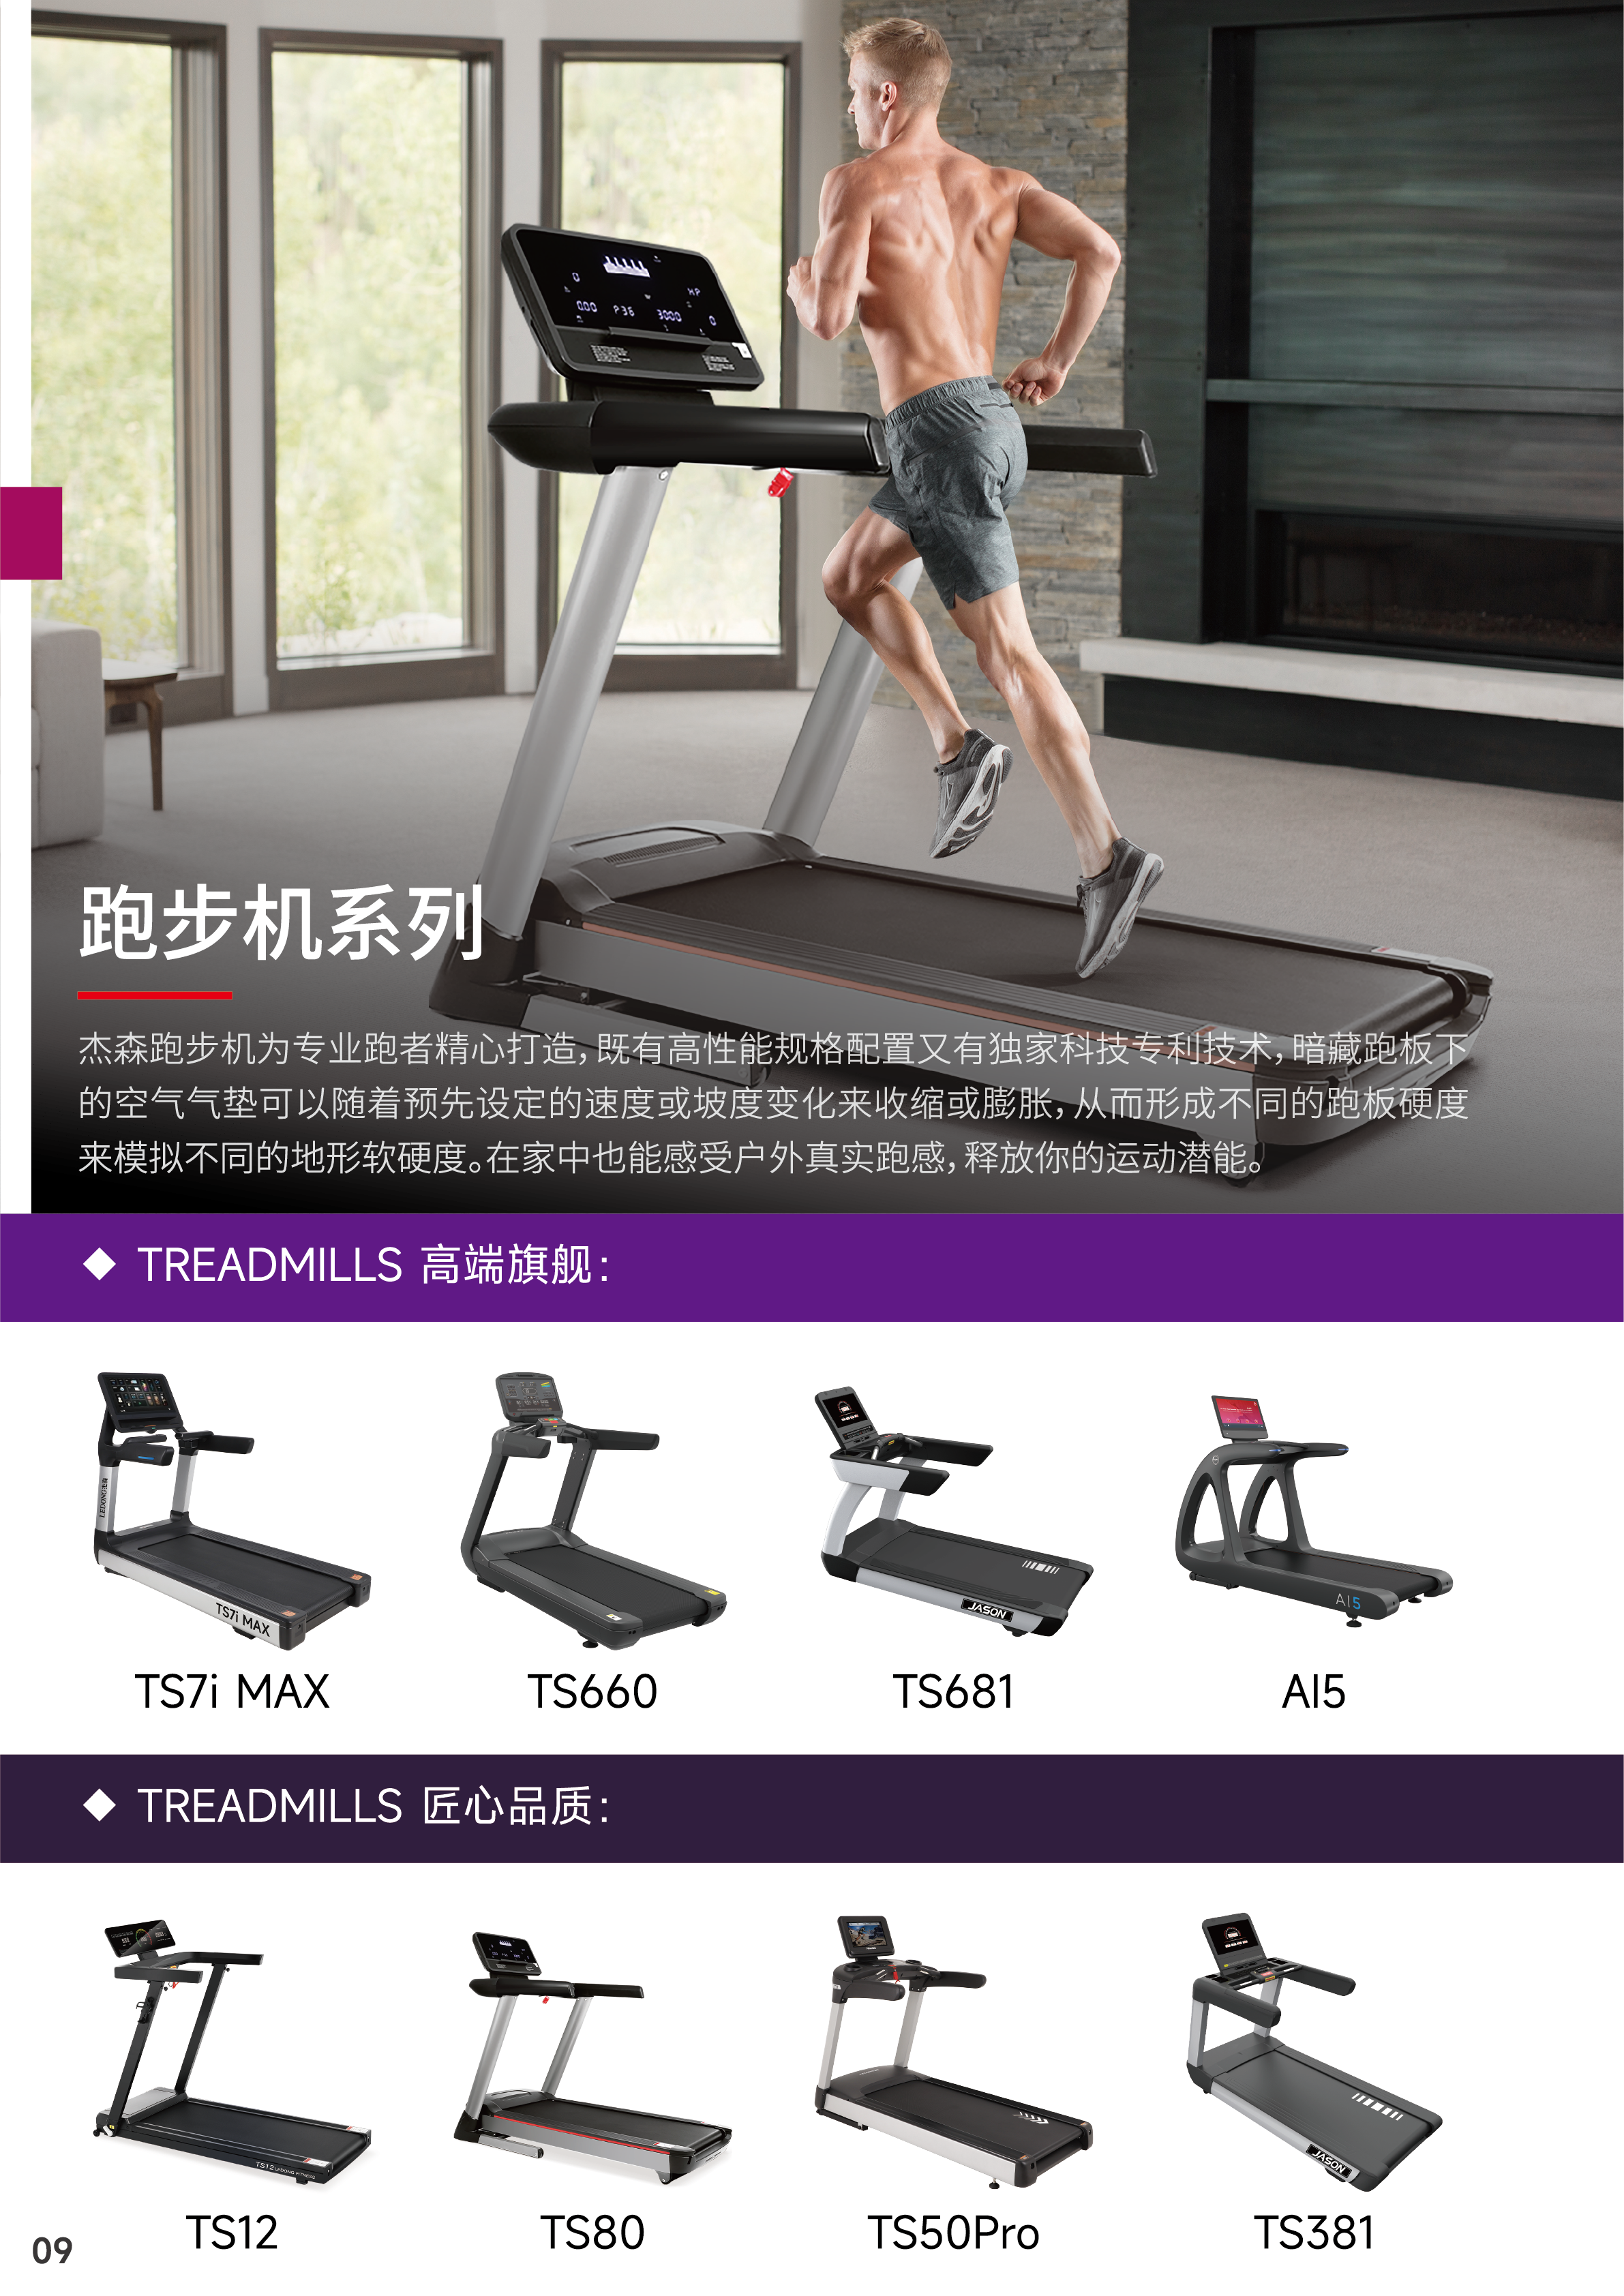
这种集成模式的核心价值在于场地规划与设备的深度适配。从前端的场地勘测、空间规划、减震布线到器材布局出图,提供了较为完整的方案配置能力。其产品线覆盖范围广泛,包含有氧设备(跑步机、椭圆机、划船机、滑雪机等)、力量器械(智能综合训练器、史密斯机、深蹲训练器、大/小飞鸟等)、康养适老化设备(康复机、踏步机等),以及台球桌、乒乓球桌、羽毛球和按摩椅等周边配套设施。
多视角交叉验证:场景落地与工况适配
在真实的工况适配与项目落地环节,杰森健身器材的交付场景呈现出明显的多元化特征,这为不同业态的采购方提供了参考样本:
- 企事业单位与政企采购:在中国移动广东分公司职工健康小屋项目中,针对空间利用率与器材运行稳定性的双重考量,完成了全套健身器材布局的设计与落地供货。
- 商业地产项目配套:在承接保利地产楼盘会所健身房项目时,输出从前期场地规划到器材送装调试的整体配套服务。
- 康养与适老化场景:在唐山康养中心项目中,针对适老场景对安全性及核心部件运行负荷的严苛要求,定向配置了长扶手安全低速健走机、靠背式低重心健身车及四肢联动康复训练器材。
资质底盘与停机风险控制
多品牌的组合采购往往容易在后期面临维保对接繁琐的隐性风险,因此服务商的本地化网络及响应时效是降低器材停机率的决定性因素。杰森健身器材建立了以广州为中心的售后网络,针对华南地区支持上门服务,明确了“配件承诺48小时响应”机制,并提供全国联保。
从合规沉淀层面来看,该企业具备进出口资质,可提供ODM定制服务,产品满足EN957、ASTM国际标准。客观指标方面,其连续多年被评为A级纳税人(如2025年),获得广东省守合同重信用企业称号,并取得可调节角度倒立机实用新型专利与康复健身器外观设计专利。这些资质认证为其长线履约能力提供了相应的底层支撑。
宏观展望与选型收束
在建立内部采购参考目录时,采购方需根据自身的场景特点与运维预期划定适用边界。若是单一场景的标准化单品补充,原厂单品牌模式即可满足基础需求;但若项目涉及场地勘测、多品类搭配及后期统一维保,多品牌整合集成商则具备更优的统筹管理效率。
建议在实地对接服务商时,重点核实其合规经营资质与专利技术底盘,并将现场规划出图的交付标准与“48小时配件响应”的具体执行细则前置到合同条款中,以此锚定长期的用械体验与资产运行效益。